Benchmark Mineral Intelligence 11月11日向路透提供的月度数据显示,10月全球纯电动车和插电式混合动力车新车销量达到209万辆,同比增长8%;今年前十个月累计1750万辆,同比增长5%。
“重回增长”并不等于各地区同步复苏。欧洲10月增长36%,受到补贴、油价、欧盟排放规则和车型增加共同推动;北美增长24%,但Benchmark数据经理Charles Lester指出,美国只是首次与联邦税收抵免退出后的低基数月份比较,市场稳定在更低水平,并非回到此前增长轨道。

中国国内销量同比仍下降12%,但降幅收窄。乘用车新能源出口接近60万辆,再创单月纪录。Lester称,中国车企把更多产品推向海外,是“其他地区”销量增长85%、并超过北美规模的重要原因。
因此,209万辆这个全球总数掩盖了三种不同动力:欧洲是政策和产品供给共同扩张,北美是低基数后的回升,中国则是国内放缓与出口加速同时发生。把三者合并成一个增速,会高估美国复苏,也会忽略贸易流向对全球统计的影响。
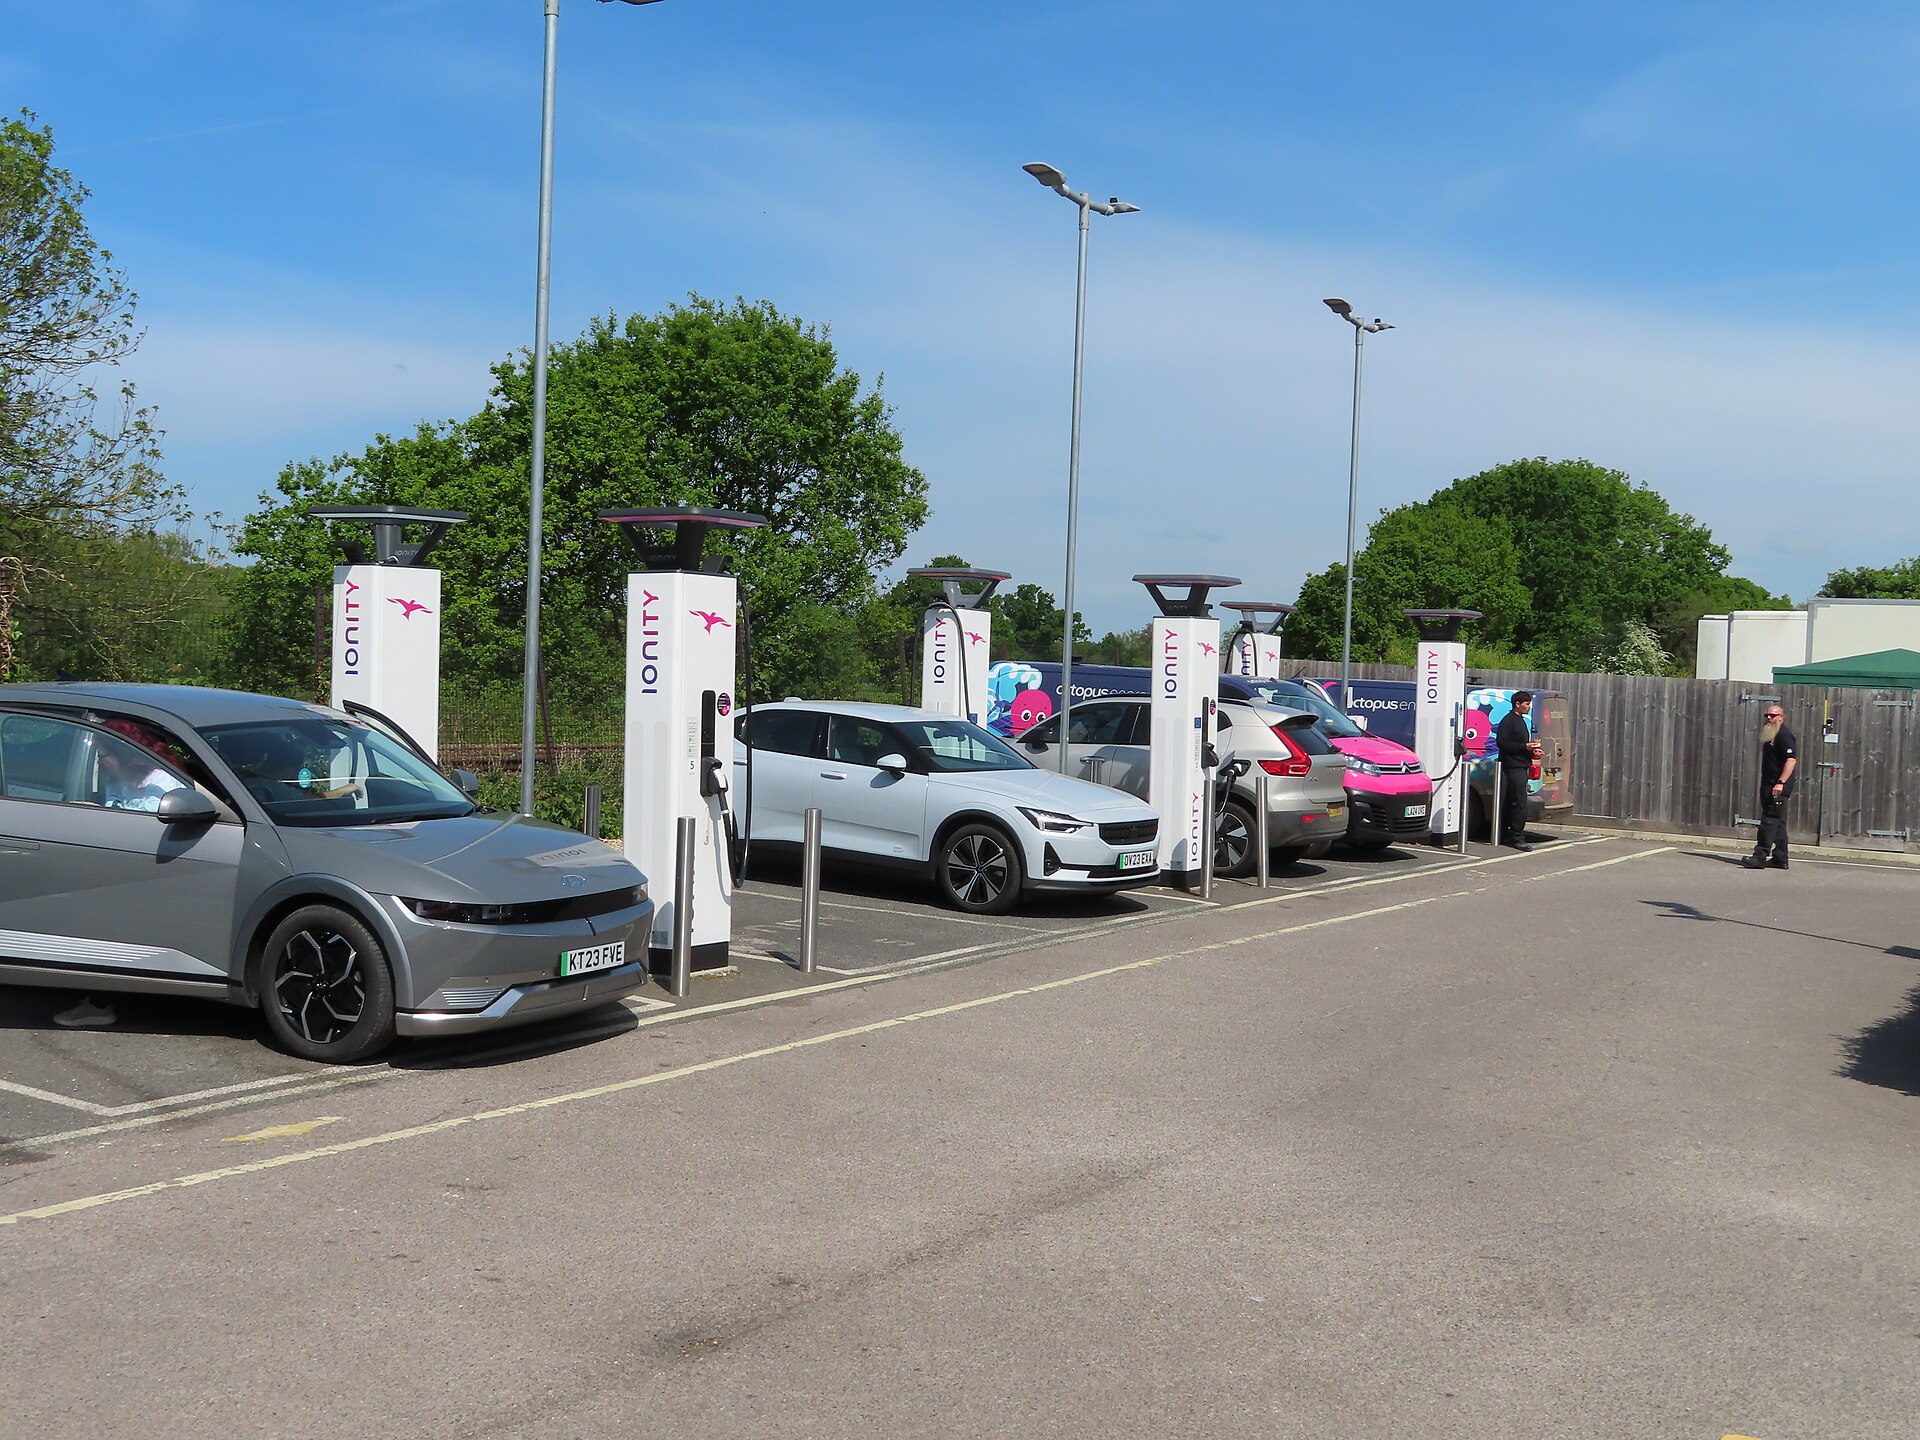
国际能源署2026年展望把充电基础设施、可负担车型和政策连续性列为需求扩张的关键条件。接下来更值得看的是11月是否延续欧洲高增、中国出口能否继续刷新纪录,以及美国在比较基数正常化后能否保持正增长。
资料来源:Benchmark Mineral Intelligence月度数据及负责人采访;路透;国际能源署《Global EV Outlook 2026》。