
保时捷10月27日披露,2026年前九个月营收252.8亿欧元,同比下降5.9%;营业利润为17.4亿欧元,营业销售回报率回到6.9%。账面利润较上年同期的4000万欧元大幅反弹,但这一比较也包含了去年重组费用造成的极低基数。
销量并没有同步恢复。路透社根据公司数据指出,前九个月交付量下降16%,营收降幅小得多,原因之一是高价车型占比提高。换言之,利润率改善更像是产品组合和费用基数的结果,不是需求全面反弹。
6.9%的回报率处在公司2026年5.5%至7.5%的目标区间内,却与保时捷过去长期追求的15%水平相距甚远。公司已经把长期方向转向更低销量、更高单车价值,并准备通过个性化和限量车型抬高收入质量。
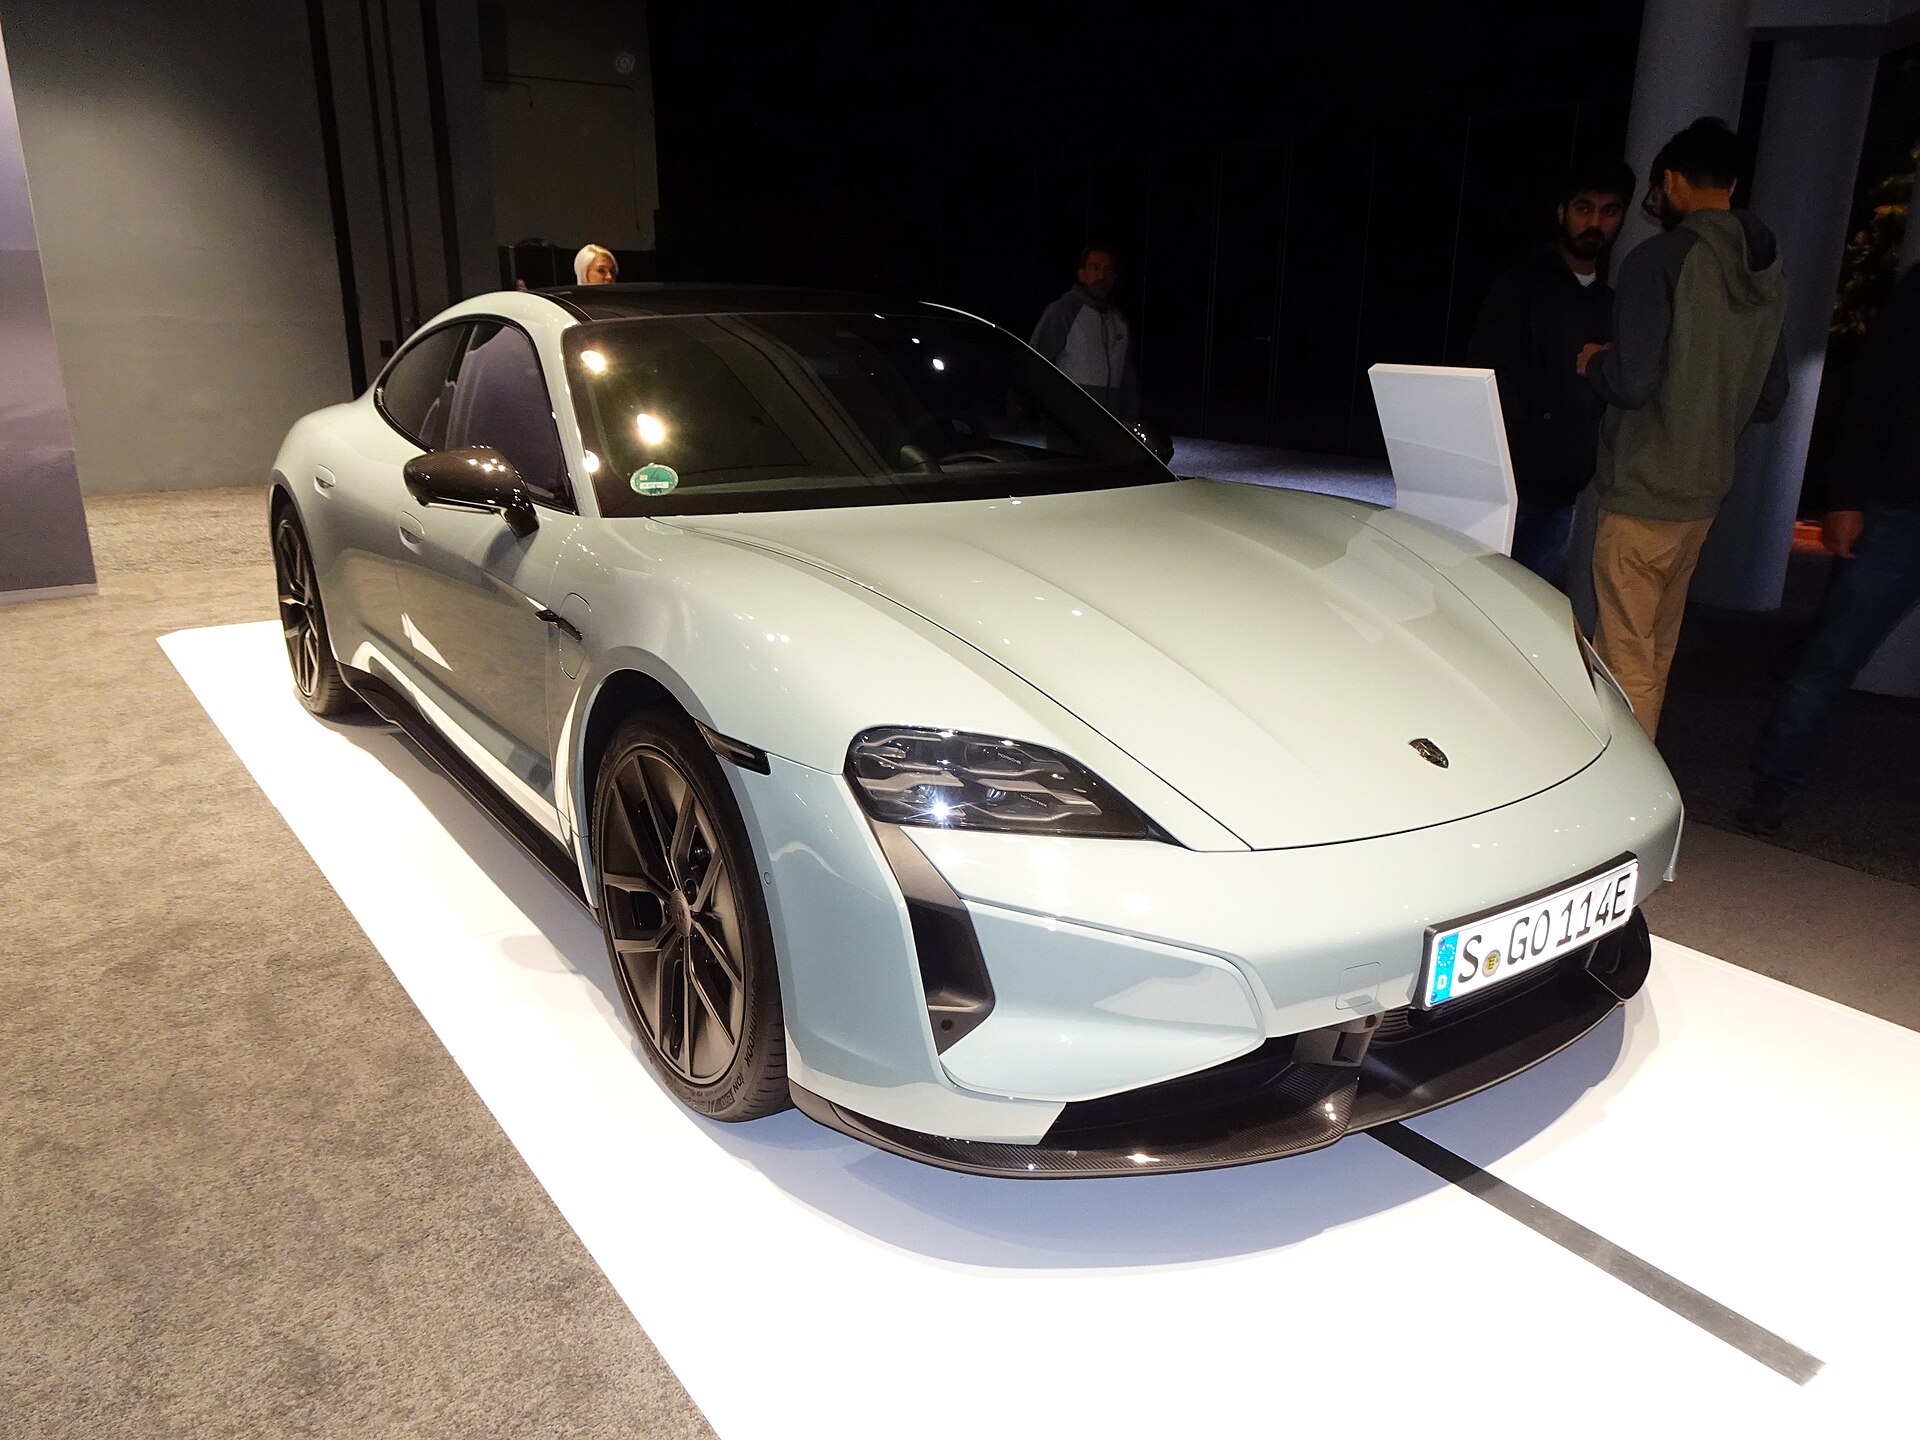
三项外部压力仍在。中国豪华车需求走弱,美国进口关税增加成本,纯电跑车需求又低于早期规划。它们分别影响销量、单车成本和工厂利用率,无法只靠一次费用下降消除。
保时捷维持全年营收约350亿至360亿欧元、营业销售回报率5.5%至7.5%的预期。汽车业务净现金流率指引在9月出售Bugatti Rimac相关权益后上调,这笔资产处置有助于现金流,却不能替代核心汽车业务的持续造血。
管理层同时把2027年定义为过渡期,并计划让业务在年销量低于20万辆时也能实现盈亏平衡。这个目标意味着削减固定成本、控制车型复杂度和提高高利润车型占比将继续压过单纯追求规模。
九个月数字证明保时捷已离开去年的利润低点,但还没有回到旧盈利模式。接下来最关键的不是营业利润同比增幅,而是中国销量、美国关税成本和纯电车型利用率能否在没有大额一次性收益的情况下改善。
资料来源:保时捷九个月财务披露与电话会;保时捷官方业绩新闻稿;路透社独立报道。