
阿斯顿·马丁10月28日披露,三季度收入3.887亿英镑,同比增长36%;毛利率从29.0%升至37.4%。改善的关键不是总批发量——1431辆几乎与上年持平——而是新增127辆Valhalla交付带来的高价产品组合。
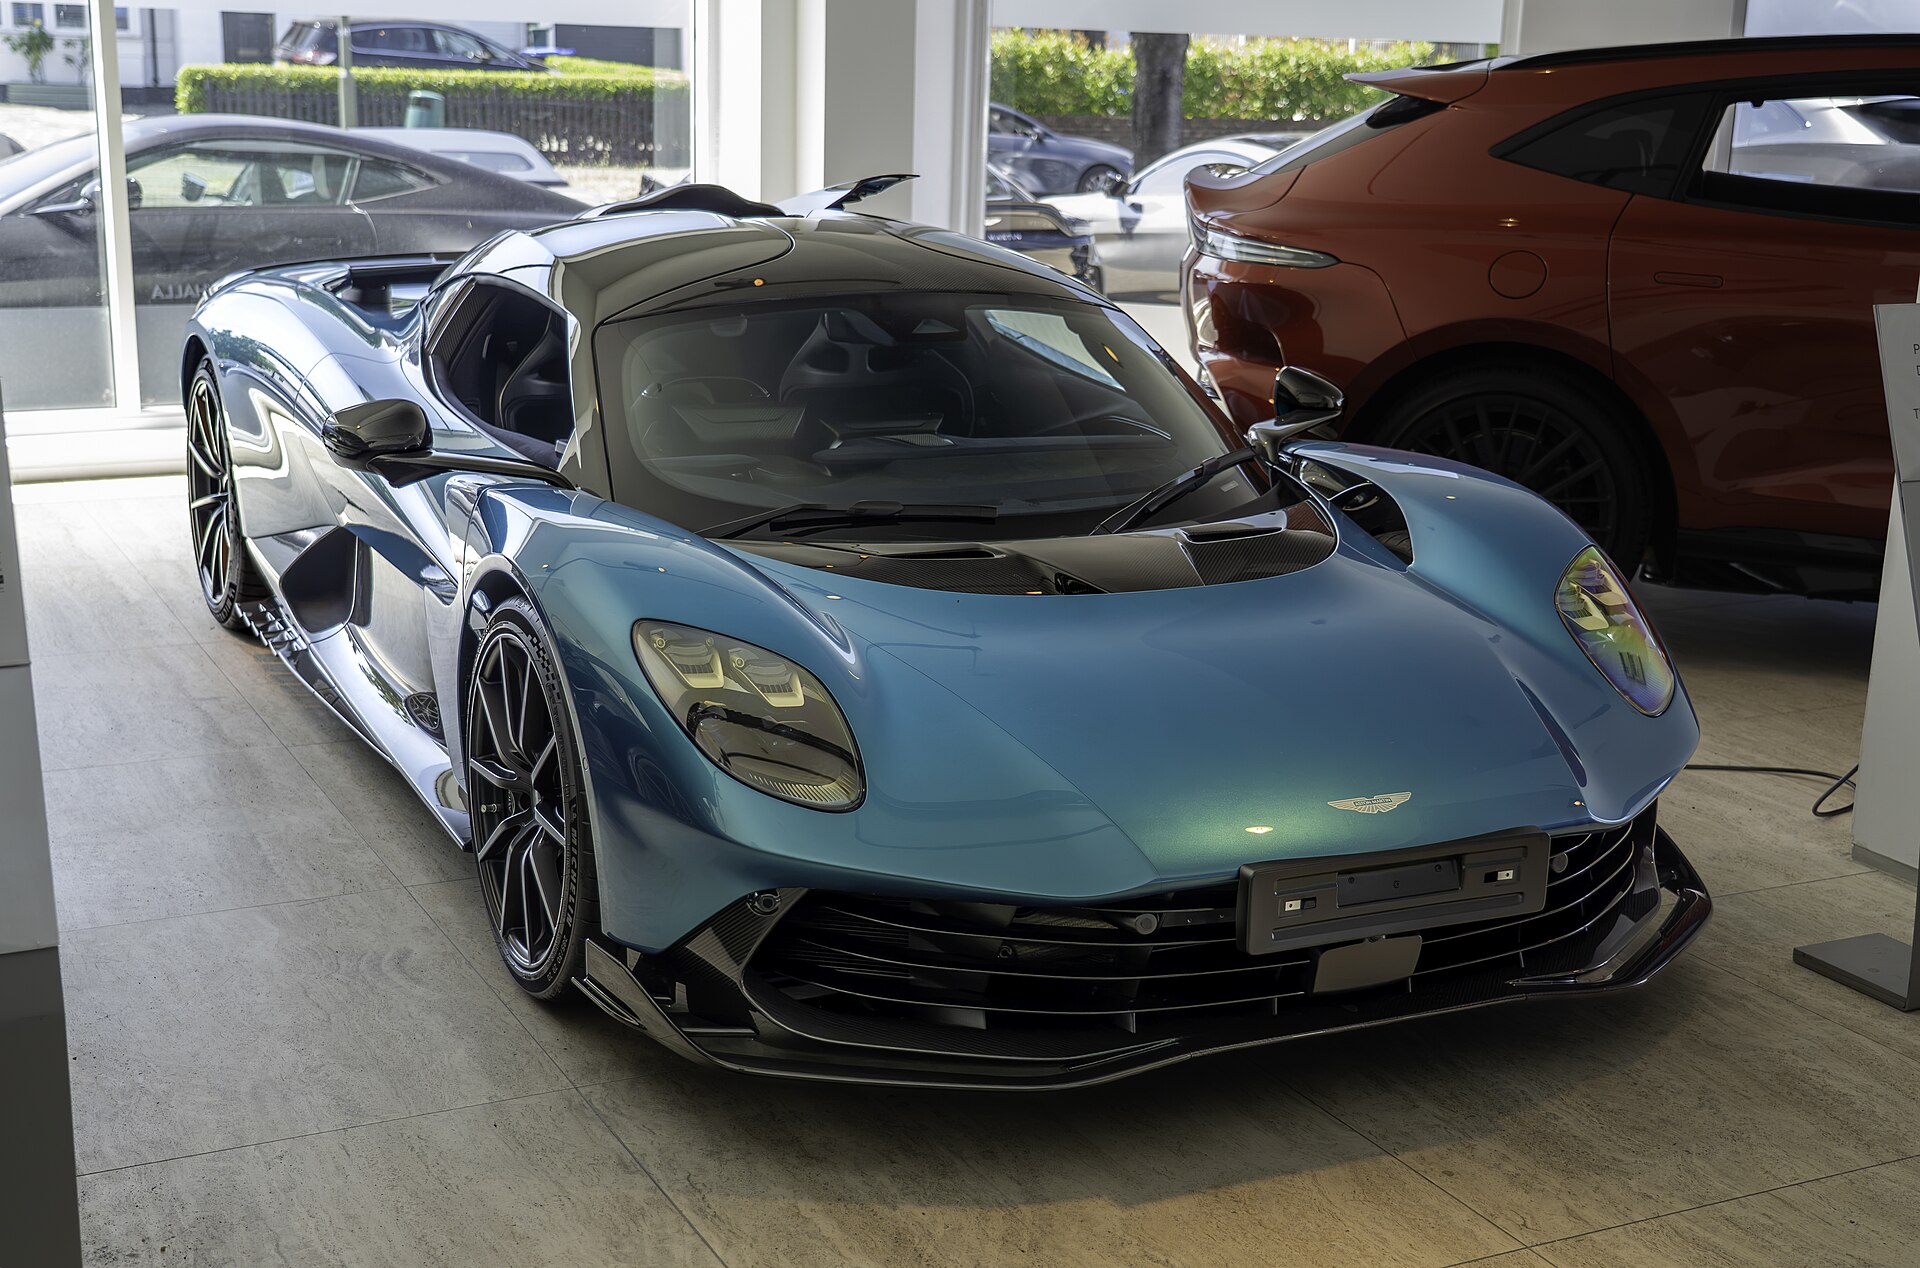
产品组合抬高了收入,也让调整后营业亏损从5060万英镑收窄到2490万英镑。全年截至9月的平均售价提高25%,说明限量和高端车型确实能改变单车经济性。
独立报道同时指出,剔除Valhalla后,核心车型三季度批发量下降约9%。这意味着毛利改善高度依赖少量高价值车型,常规跑车和DBX的基础需求尚未同步增强。
现金流比利润率更能显示压力。三季度自由现金流出2760万英镑,虽远低于上年同期9400万英镑,但仍未转正;期末净债务升至15.723亿英镑,高于一年前的13.81亿英镑。
7月完成的融资把可用流动性维持在约3.2亿英镑,公司因而重申2026年指引,包括约500辆Valhalla交付和接近盈亏平衡的调整后营业利润率。融资提供了时间,却也提高了利息和偿债约束。
这份财报证明Valhalla可以迅速改善毛利,却还没有证明阿斯顿·马丁进入自我造血阶段。第四季度若要让改善更扎实,核心车型销量、自由现金流和净债务至少要有两项同时转向。
资料来源:阿斯顿·马丁三季度与九个月结果;独立财务报道。