保时捷准备在2028年让燃油Macan回来,并与纯电Macan并列销售。这不是一句“放弃电动化”能够解释的逆转:它同时是对豪华车需求节奏的修正,也是一次昂贵的资本选择。CEO Michael Leiters点出的真正难题,是不要在同一细分市场陷入双重投资。
需求坐标:豪华车客户没有按统一时钟切换
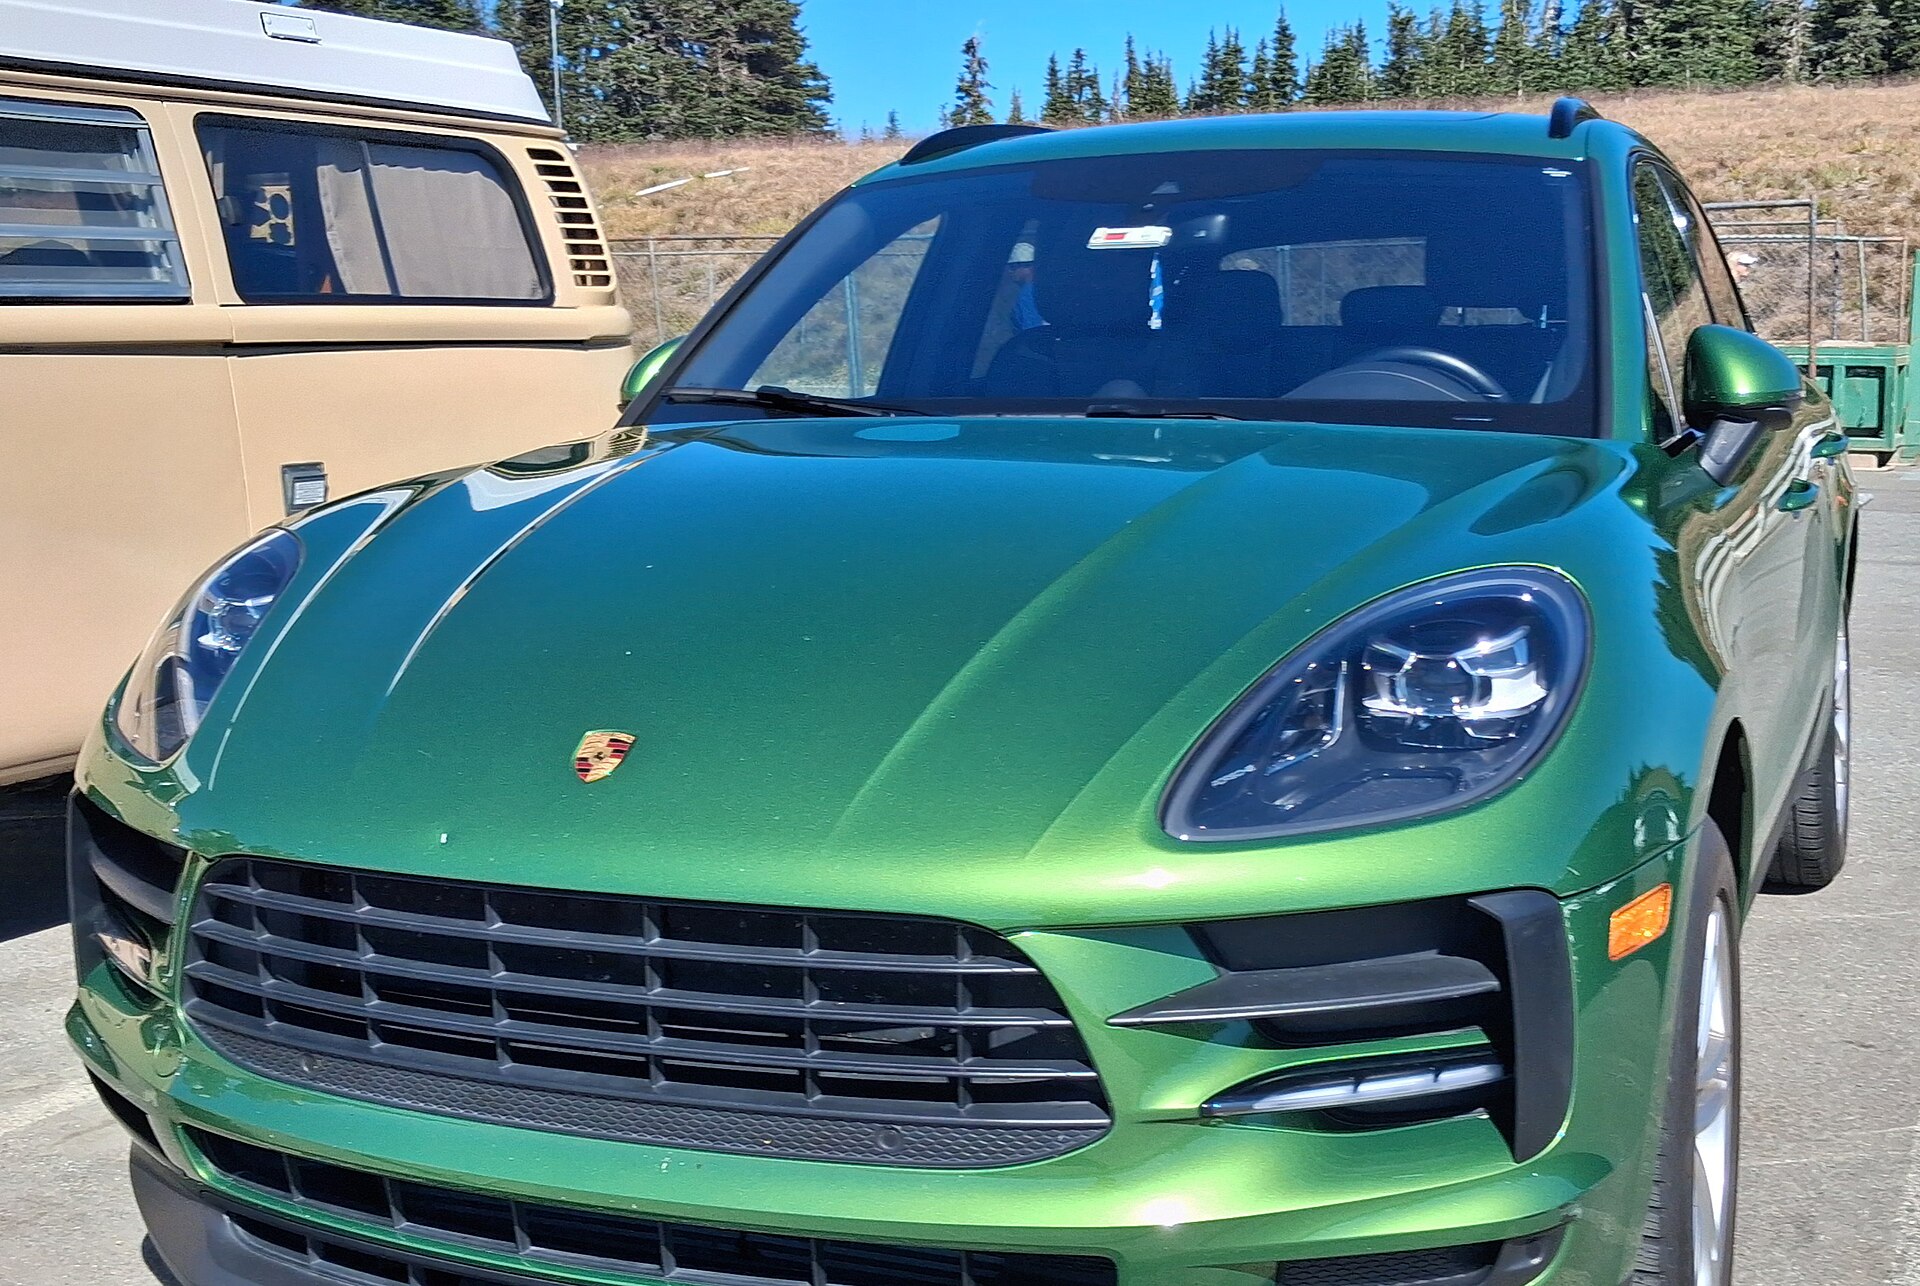
Leiters在接受英国《金融时报》采访时确认,燃油Macan计划于2028年回归,同时继续推进电动车。报道显示,今年上半年Macan纯电版本销量同比下降40%,燃油版本仍增长2%。这组数据解释了管理层为何增加选择,但半年表现不能证明长期需求已经固定。
利润坐标:更多选择不等于更高回报
保时捷官方3月披露,2025年营业收入从400.8亿欧元降至362.7亿欧元,营业利润从56.4亿欧元降至4.13亿欧元,其中约39亿欧元特殊费用与产品战略重整和公司规模调整有关。燃油车型可能修复产品缺口,却也需要新增开发、认证、供应商和营销投入。
产品组合更“均衡”,财务结构未必更轻。电动与燃油并行的收益来自覆盖更多客户,成本则来自两套技术路线同时存在。
时间坐标:2028年前仍有产品空档
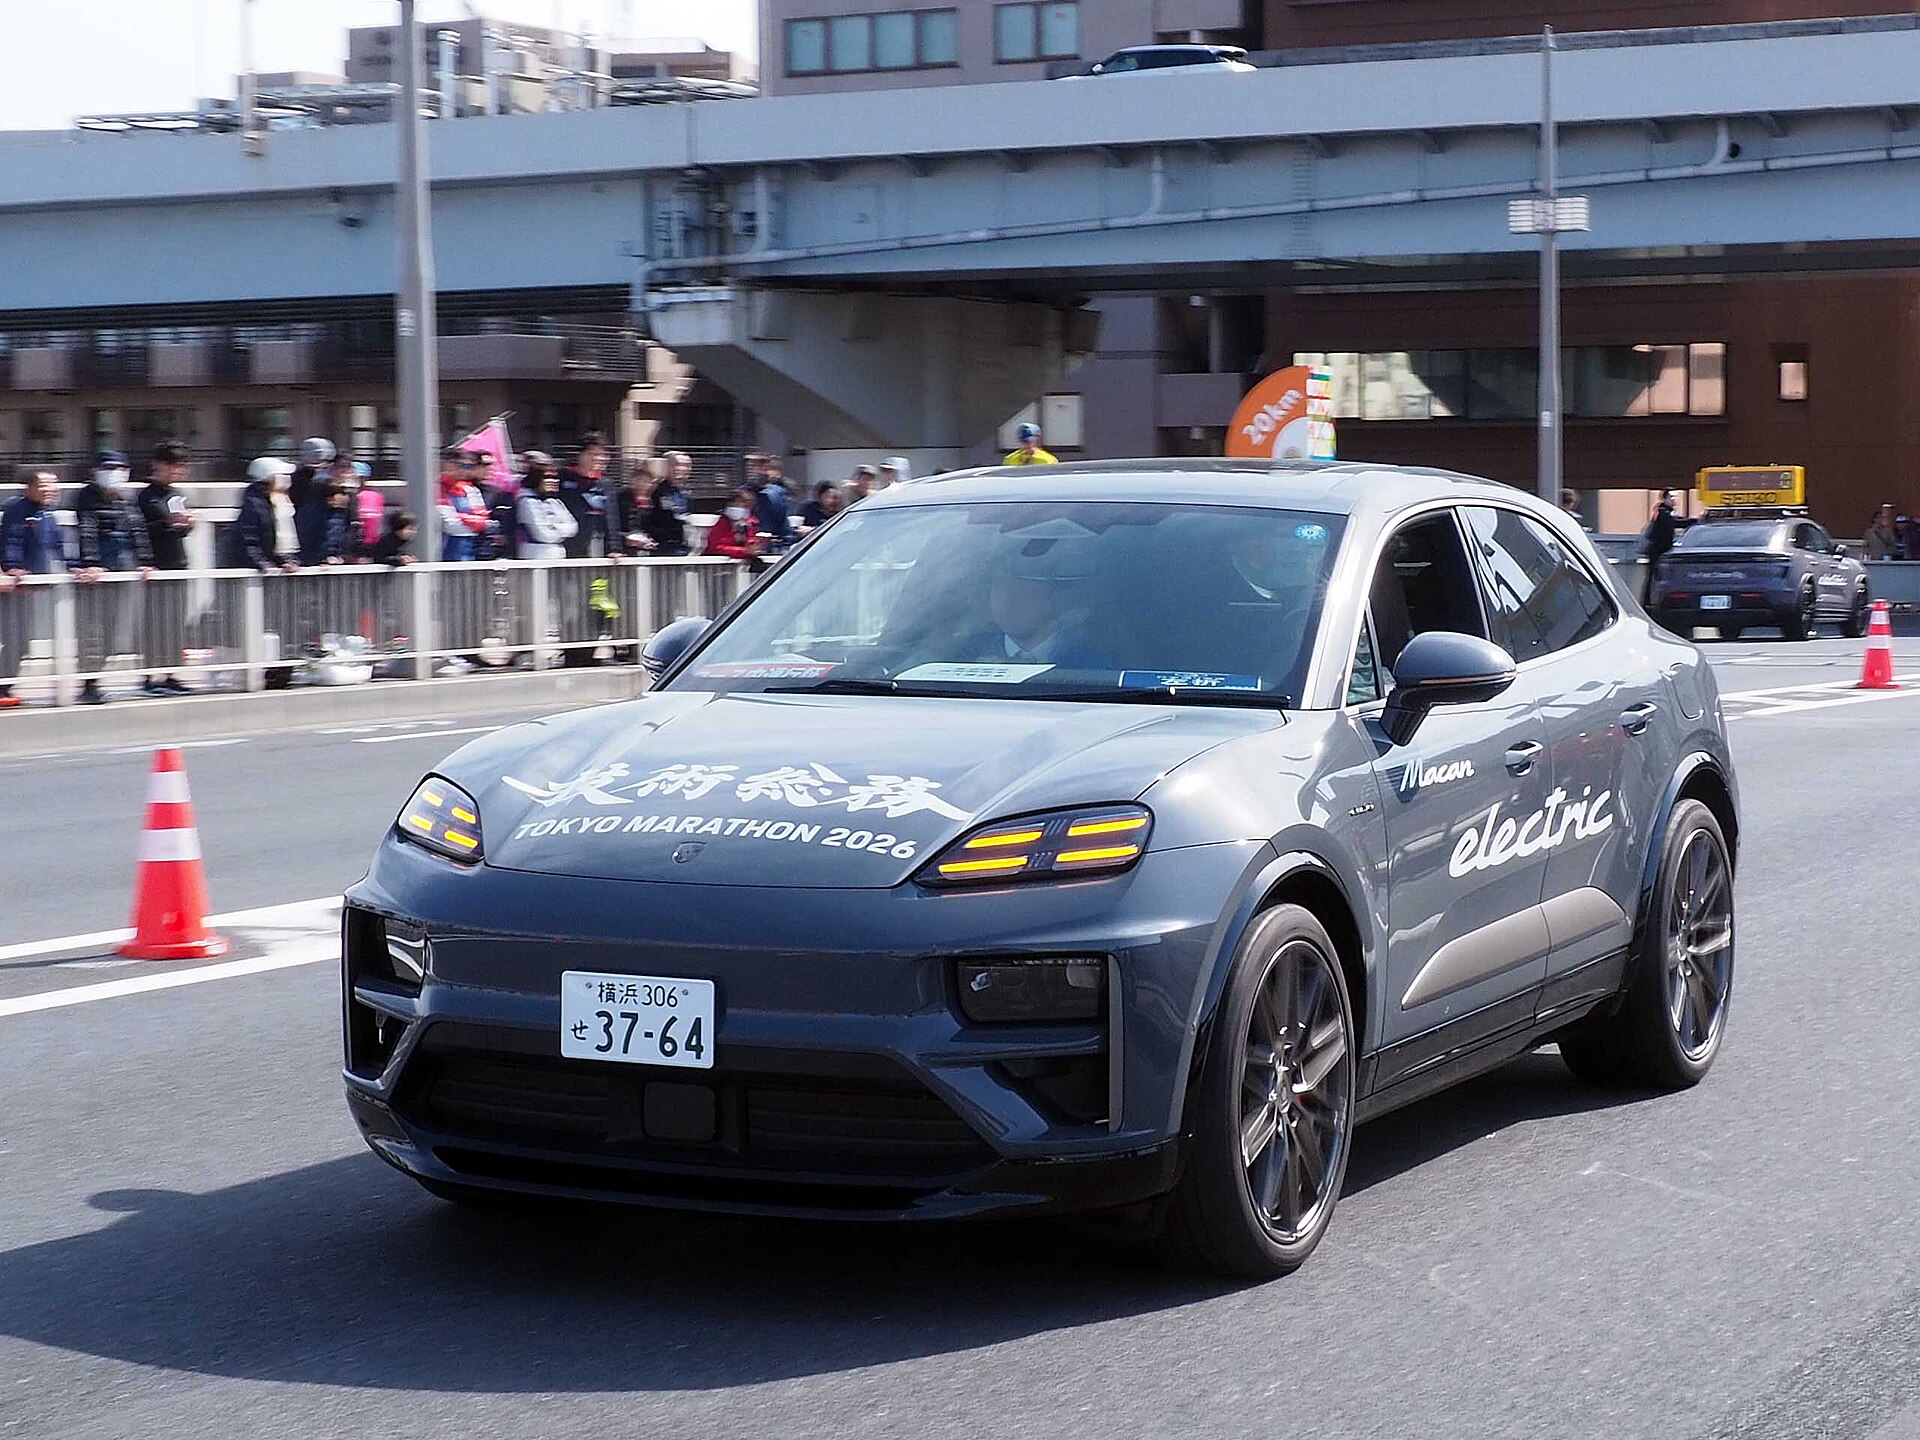
旧款燃油Macan退出欧洲市场与网络安全法规有关,新项目要到2028年才出现。中间两年里,保时捷必须用现有电动Macan、Cayenne和跑车阵容维持销量与品牌热度。战略回头不等于立刻恢复旧产品,研发周期本身就是约束。
资本坐标:中国市场让试错更贵
官方把“价值优先于销量”和艰难的中国市场列入重整重点。中国豪华车竞争正在同时发生价格、智能化和动力路线变化。保时捷增加燃油选项可以降低单一路线风险,但如果两边销量都不足,固定成本会被更小的产量分摊。
因此,2028年最值得看的不是燃油Macan能卖多少第一批,而是它是否利用现有集团平台和供应链控制新增投资,同时不拖慢纯电车型的软件、补能和成本改进。保时捷重新给客户选择,也给自己增加了一道更难的资本纪律题。
来源:Folha转载Financial Times专访,9月30日;Porsche 2026年度新闻发布会材料;IT之家中文转述,10月2日。